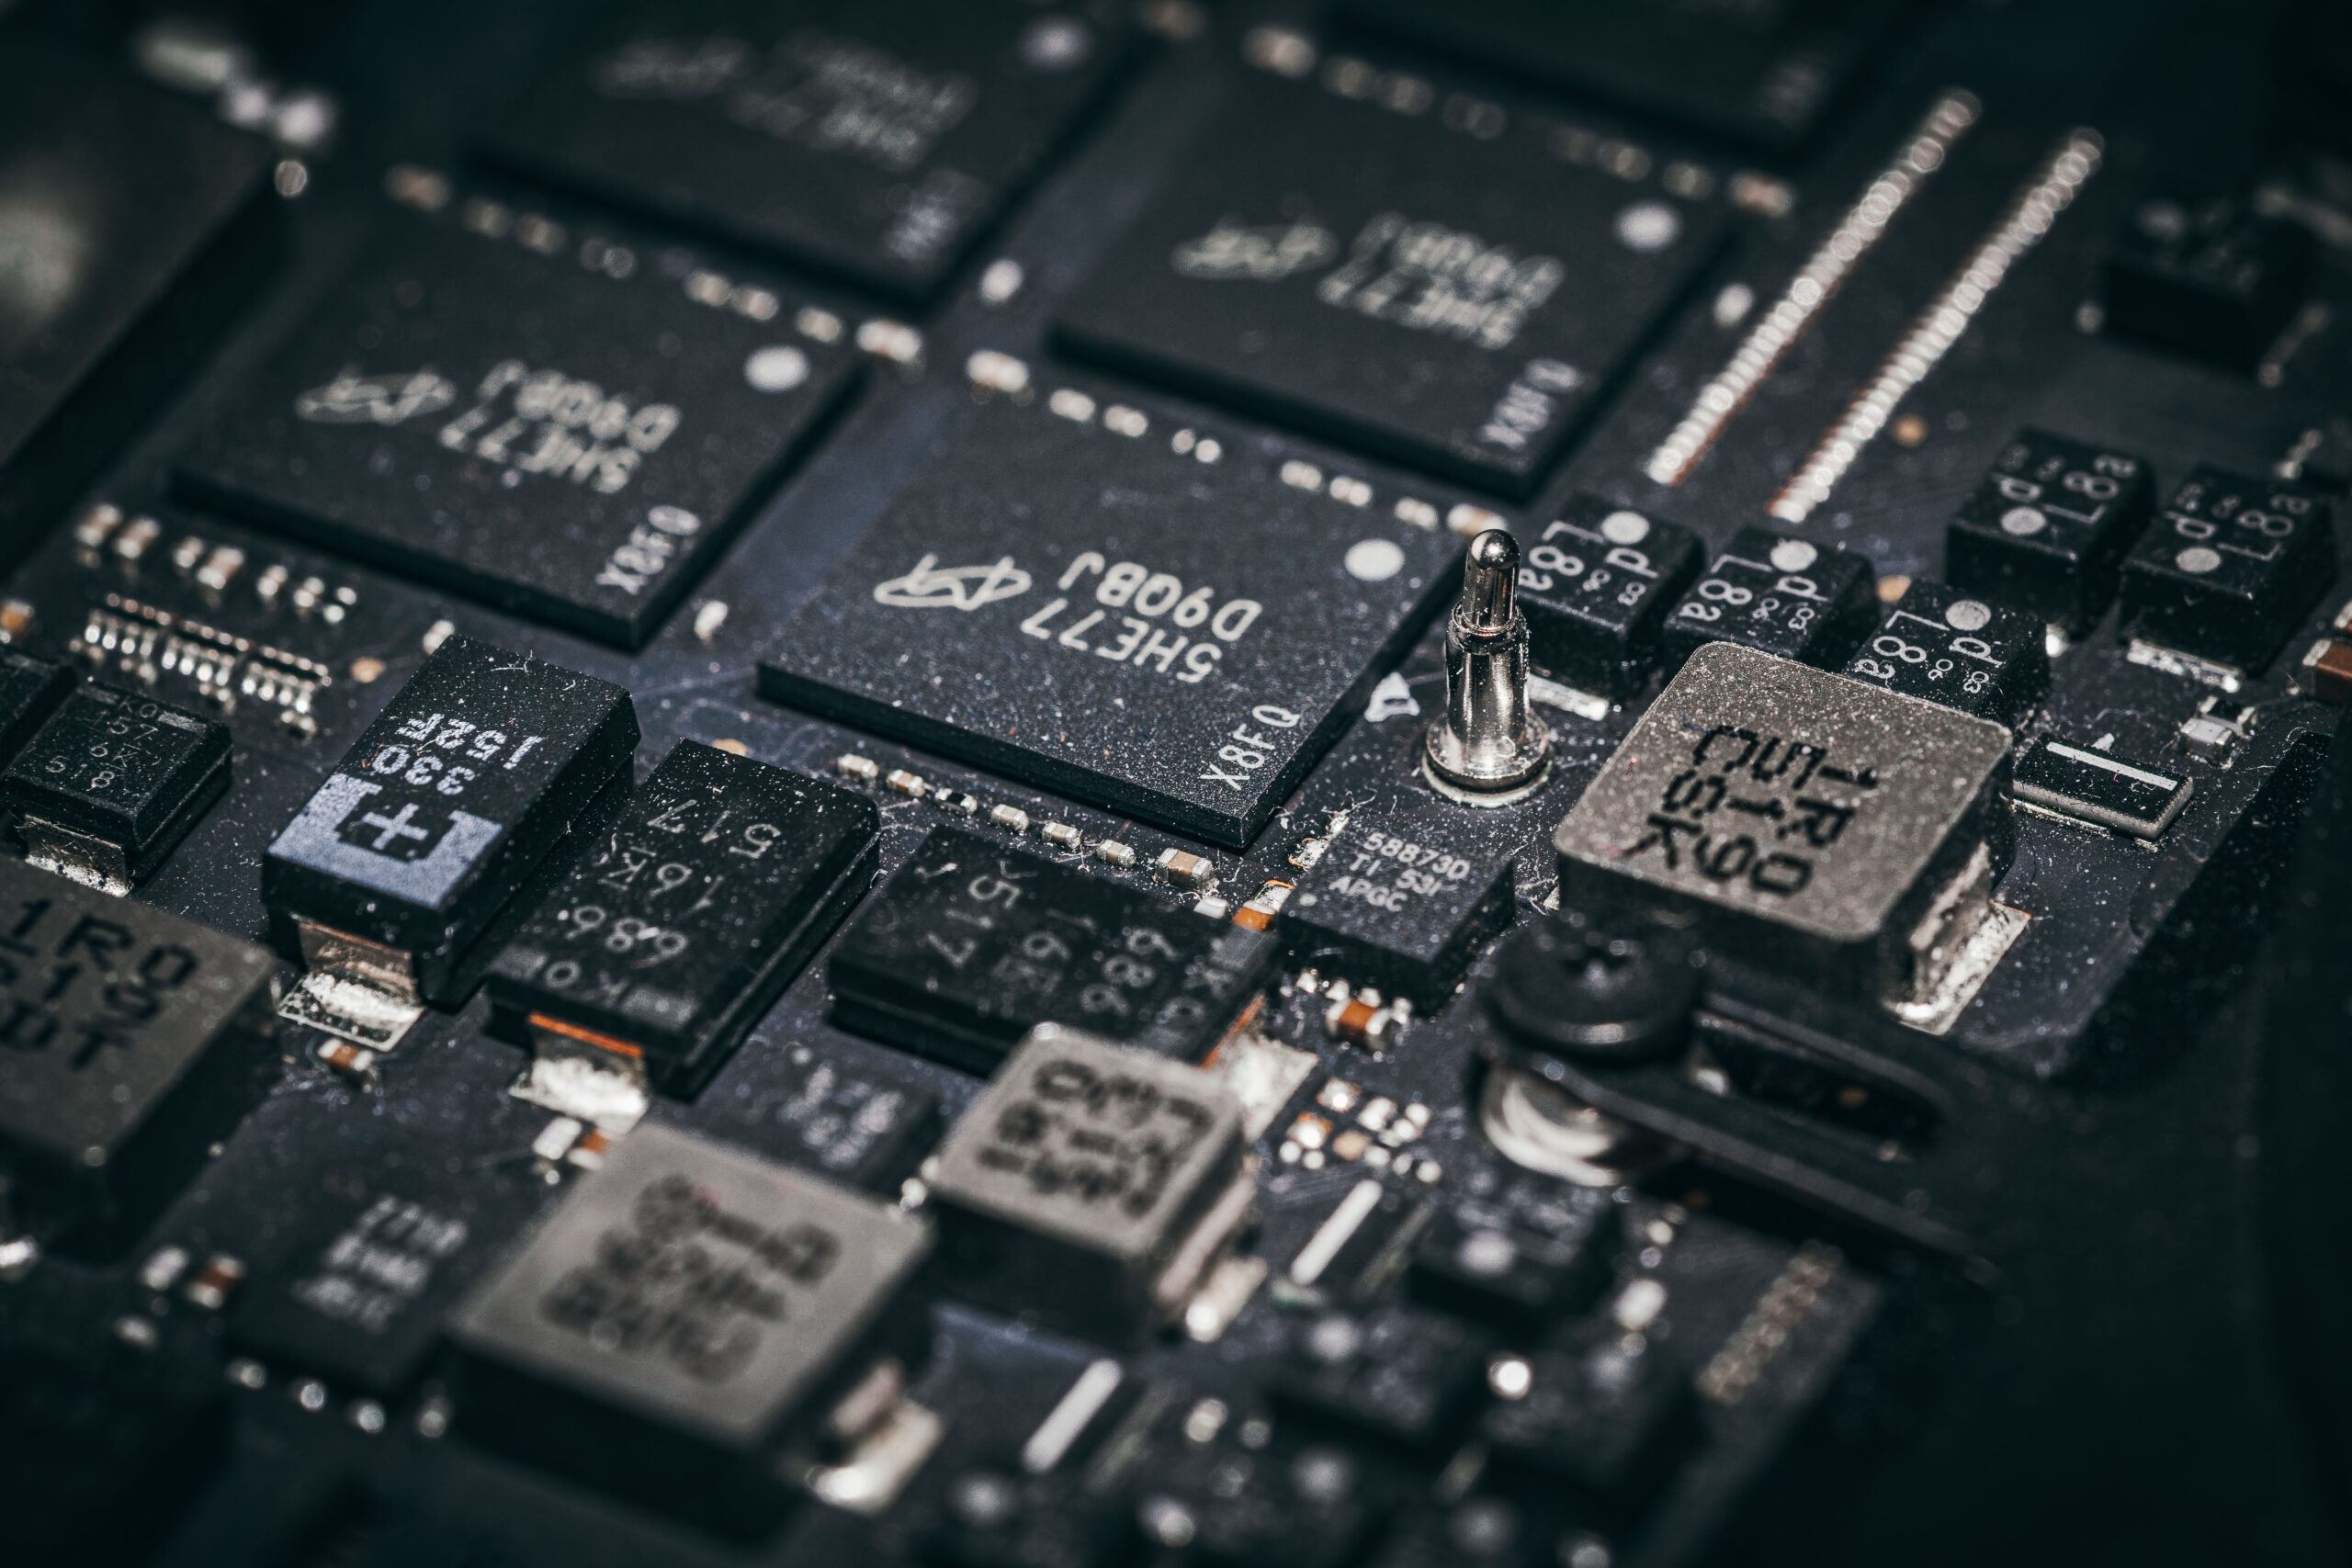
Los semiconductores o microchips representan el verdadero combustible intelectual de la sociedad contemporánea. Ningún sector industrial moderno, desde la automoción y los dispositivos de comunicación personales hasta los servidores de Inteligencia Artificial avanzada y los sistemas de defensa aérea, puede operar sin el soporte de estos diminutos componentes electrónicos. La extrema complejidad técnica que requiere la fabricación de chips de última generación (aquellos por debajo de los 3 nanómetros) ha derivado en una concentración industrial sin parangón, donde un puñado de empresas especializadas y localizadas en geografías específicas controlan la oferta global.
Esta vulnerabilidad en el suministro ha transformado la industria de los semiconductores en el principal escenario de confrontación estratégica entre las grandes potencias globales. La implementación de leyes de subsidios masivos e incentivos fiscales multimillonarios por parte de Estados Unidos y la Unión Europea (como el CHIPS Act) busca reducir la dependencia de las plantas de fundición ubicadas en Asia Oriental, particularmente en Taiwán. La relocalización de estas plantas de manufactura avanzada hacia territorio occidental es vista ahora como un asunto crítico de seguridad nacional y resiliencia macroeconómica ante un eventual conflicto o bloqueo en el estrecho de Taiwán.
Para las economías en desarrollo y los mercados emergentes, esta reconfiguración de la industria de semiconductores plantea desafíos técnicos sustanciales. El acceso a tecnología de punta estará cada vez más condicionado por alineamientos geopolíticos y acuerdos de seguridad compartida. Aquellas naciones que aspiren a participar en este ecosistema tecnológico no podrán competir directamente en la fundición de microchips avanzados debido a los prohibitivos costos de inversión inicial, pero sí pueden posicionarse estratégicamente en los eslabones de diseño de software de silicio, pruebas técnicas avanzadas y empaquetamiento especializado microelectrónico.